Domain trockenkammer.de kaufen?
Wir ziehen mit dem Projekt
trockenkammer.de um.
Sind Sie am Kauf der Domain
trockenkammer.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain trockenkammer.de kaufen?
Wie berechnet sich der Beitrag zur gesetzlichen Krankenversicherung?
Der Beitrag zur gesetzlichen Krankenversicherung berechnet sich in der Regel als prozentualer Anteil des Bruttoeinkommens. Arbeitnehmer zahlen die Hälfte des Beitrags, während der Arbeitgeber die andere Hälfte übernimmt. Der Beitragssatz beträgt aktuell 14,6% des Bruttoeinkommens, wobei Kinderlose einen Zusatzbeitrag von 0,25% zahlen müssen. Selbstständige zahlen ihren Beitrag auf Basis ihres Einkommens direkt an die Krankenkasse. Zusätzlich können individuelle Zusatzbeiträge erhoben werden, die je nach Krankenkasse variieren. **
Wie berechnet sich der Beitrag zur freiwilligen gesetzlichen Krankenversicherung?
Der Beitrag zur freiwilligen gesetzlichen Krankenversicherung berechnet sich in der Regel auf Basis des Einkommens des Versicherten. Dabei wird ein prozentualer Beitragssatz auf das Einkommen angewendet. Dieser Beitragssatz kann je nach Krankenkasse variieren. Zudem gibt es eine Beitragsbemessungsgrenze, bis zu der das Einkommen für die Berechnung herangezogen wird. Selbstständige und freiwillig Versicherte müssen ihren Beitrag selbst tragen, da sie nicht über ihren Arbeitgeber versichert sind. Es gibt auch die Möglichkeit, einen Mindestbeitrag zu zahlen, wenn das Einkommen unterhalb einer bestimmten Grenze liegt. **

Ähnliche Suchbegriffe für Beitrag zur gesetzlichen Unfallversicherung
Top-Angebote
Produkte zum Begriff Beitrag zur gesetzlichen Unfallversicherung:
-
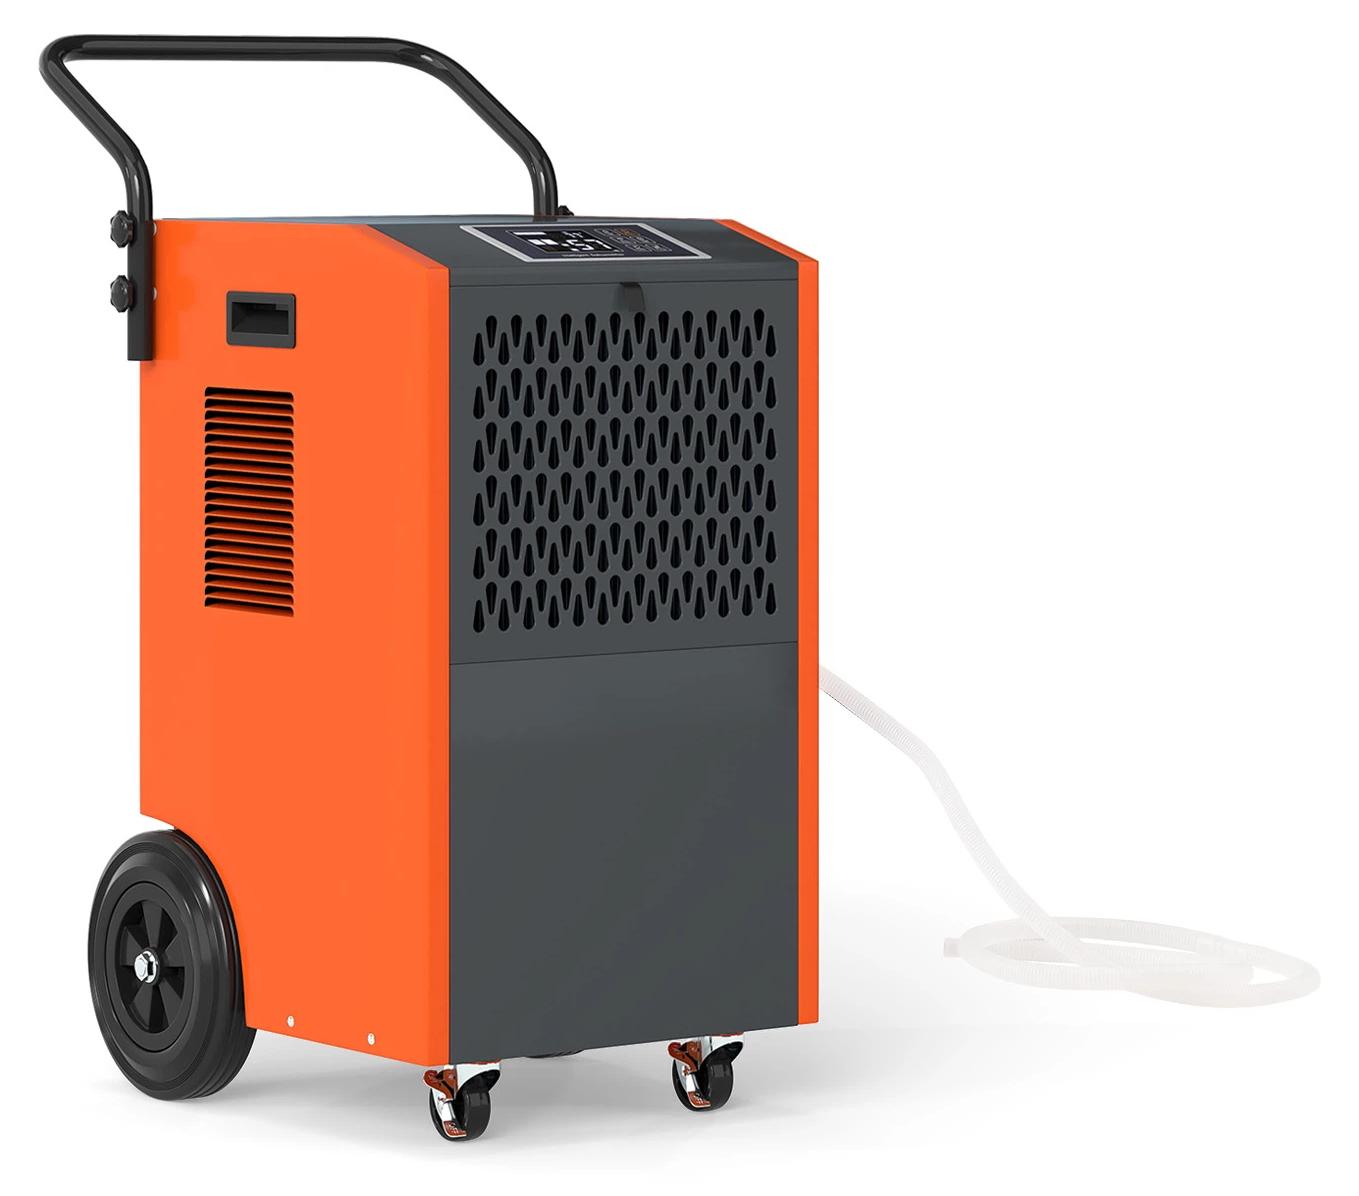
KOMFOTTEU Professioneller elektrischer Luftentfeuchter, 73 l/Tag, Luftentfeuchter, 24-Stunden-Timer, zur Entfeuchtung von Räumen bis zu 695 m³, für Garagen, Keller, Untergeschosse, Wohnhäuser (Orange)Attribute:AN ALLE RAUMKLIMABEDINGUNGEN ANGEPASSTE ENTFEUCHTUNGSLEISTUNG: Dieser professionelle Luftentfeuchter passt sich automatisch an die Umgebungsbedingungen an: Bei 27 °C und 60 % r. F. entfeuchtet er im täglichen Betrieb 30 l/Tag und erreicht bei extremer Luftfeuchtigkeit bis zu 73 l/Tag bei 35 °C und 90 % r. F. Dieses Gerät behandelt effizient große Luftmengen von bis zu 695 m³ und sorgt so unter allen Umständen für ein gesundes Raumklima.INTELLIGENTER SCHUTZ FÜR MAXIMALE ZUVERLÄSSIGKEIT: Dieser elektrische Luftentfeuchter verfügt über ein mehrstufiges Sicherheitssystem: Die automatische Abtauung verhindert bei kaltem Wetter die Bildung von Eis an den Heizschlangen, während eine Schutzvorrichtung gegen extreme Temperaturen das Gerät automatisch abschaltet, wenn die Temperatur 38 °C übersteigt oder unter 5 °C fällt. Absolute Sorglosigkeit, egal ob im Keller, im Lager, in der Fabrik oder zu Hause.VOLLSTÄNDIGE KONTROLLE MIT INTUITIVEM BEDIENFELD: Das digitale Bedienfeld dieses prof449,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch ist der maximale Beitrag zur gesetzlichen Krankenversicherung?
Der maximale Beitrag zur gesetzlichen Krankenversicherung beträgt derzeit 14,6% des Bruttoeinkommens, wobei Arbeitnehmer und Arbeitgeber jeweils die Hälfte davon tragen. Zusätzlich wird ein Zusatzbeitrag erhoben, der je nach Krankenkasse variiert und vom Versicherten alleine getragen werden muss. Der Gesamtbeitrag zur gesetzlichen Krankenversicherung kann somit je nach Einkommen und Krankenkasse unterschiedlich hoch ausfallen. Es gibt jedoch eine Beitragsbemessungsgrenze, bis zu der das Einkommen für die Berechnung des Beitrags herangezogen wird. Diese Grenze liegt aktuell bei 4.837,50 Euro monatlich (Stand 2021). **
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Was bekommt man von der gesetzlichen Unfallversicherung?
Was bekommt man von der gesetzlichen Unfallversicherung? Die gesetzliche Unfallversicherung bietet Schutz bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten. Im Falle eines Unfalls übernimmt sie die Kosten für medizinische Behandlungen, Rehabilitationsmaßnahmen und gegebenenfalls auch eine Rente bei dauerhaften Beeinträchtigungen. Zudem unterstützt sie bei der Wiedereingliederung ins Berufsleben und bietet präventive Maßnahmen zur Unfallvermeidung an. Die Leistungen der gesetzlichen Unfallversicherung sind für Versicherte in vielen Berufszweigen obligatorisch und bieten somit einen wichtigen sozialen Schutz. **
-
Was ist in der gesetzlichen Unfallversicherung versichert?
In der gesetzlichen Unfallversicherung sind Arbeitnehmerinnen und Arbeitnehmer versichert, wenn sie einen Arbeitsunfall oder eine Berufskrankheit erleiden. Dies umfasst Unfälle, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Auch Unfälle, die in der Freizeit oder im Urlaub geschehen, können unter bestimmten Umständen versichert sein. Die gesetzliche Unfallversicherung übernimmt die Kosten für medizinische Behandlungen, Rehabilitation, Rentenleistungen und andere Leistungen zur Wiedereingliederung ins Berufsleben. Zudem bietet sie auch Präventionsmaßnahmen an, um Unfälle am Arbeitsplatz zu vermeiden. **


Wer ist versicherungspflichtig in der gesetzlichen Unfallversicherung?
Wer ist versicherungspflichtig in der gesetzlichen Unfallversicherung? In der gesetzlichen Unfallversicherung sind grundsätzlich alle Arbeitnehmerinnen und Arbeitnehmer versicherungspflichtig, unabhängig von ihrem Beschäftigungsverhältnis oder ihrer Tätigkeit. Auch Auszubildende, Schülerinnen und Schüler sowie Studierende sind in der Regel versichert. Selbstständige können sich freiwillig versichern lassen. Zudem sind auch ehrenamtlich Tätige und bestimmte Personengruppen wie beispielsweise Pflegepersonen oder Menschen mit Behinderungen versicherungspflichtig. Insgesamt sollen alle Personen, die einem erhöhten Unfallrisiko ausgesetzt sind, durch die gesetzliche Unfallversicherung abgesichert werden. **
Wer ist pflichtversichert in der gesetzlichen Unfallversicherung?
Wer ist pflichtversichert in der gesetzlichen Unfallversicherung? **
Top-Angebote
Produkte zum Begriff Beitrag zur gesetzlichen Unfallversicherung:
-
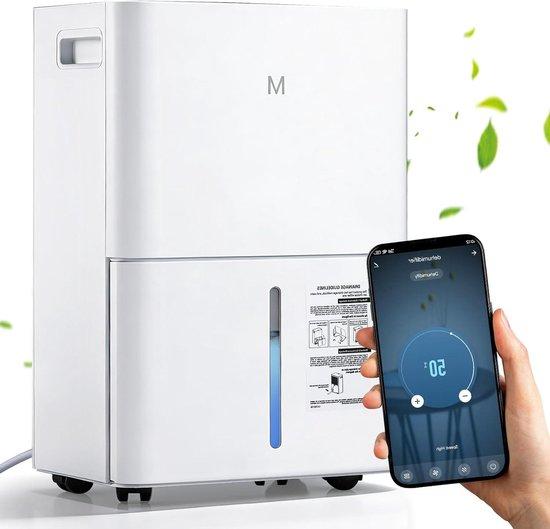
Luftentfeuchter - App zur Feuchtigkeitskontrolle - Für ein trockenes Raumklima - Automatische Entfeuchtung - 15-Liter-Tank - WeißVerabschieden Sie sich von Feuchtigkeitsproblemen und genießen Sie ein gesünderes Raumklima mit diesem effizienten Luftentfeuchter. Leiden Sie unter Kondensation an den Fenstern, muffigen Gerüchen oder einer feuchten Atmosphäre in Ihrem Zuhause? Dieses Gerät bekämpft die Ursache, indem es überschüssige Feuchtigkeit aus der Luft entfernt, was zu einer komfortableren Wohnumgebung beiträgt und hilft, Schimmelbildung zu verhindern. Dieser leistungsstarke Entfeuchter ist ideal für Räume bis zu 40 m² und entfernt bis zu 15 Liter Feuchtigkeit pro Tag. Dank der praktischen App-Steuerung und dem übersichtlichen LED-Display können Sie einfach die gewünschte Luftfeuchtigkeit einstellen, den Timer aktivieren oder die automatische Entfeuchtung wählen. Platzieren Sie ihn im Wohnzimmer, Schlafzimmer, Keller oder Badezimmer für eine optimale Luftfeuchtigkeit. Ein besonderes Merkmal ist die automatische Auftaufunktion, die sicherstellt, dass das Gerät auch bei niedrigeren Temperaturen optimal funktioni323,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet sich der Beitrag zur gesetzlichen Krankenversicherung?
Der Beitrag zur gesetzlichen Krankenversicherung berechnet sich in der Regel als prozentualer Anteil des Bruttoeinkommens. Arbeitnehmer zahlen die Hälfte des Beitrags, während der Arbeitgeber die andere Hälfte übernimmt. Der Beitragssatz beträgt aktuell 14,6% des Bruttoeinkommens, wobei Kinderlose einen Zusatzbeitrag von 0,25% zahlen müssen. Selbstständige zahlen ihren Beitrag auf Basis ihres Einkommens direkt an die Krankenkasse. Zusätzlich können individuelle Zusatzbeiträge erhoben werden, die je nach Krankenkasse variieren. **
-
Wie berechnet sich der Beitrag zur freiwilligen gesetzlichen Krankenversicherung?
Der Beitrag zur freiwilligen gesetzlichen Krankenversicherung berechnet sich in der Regel auf Basis des Einkommens des Versicherten. Dabei wird ein prozentualer Beitragssatz auf das Einkommen angewendet. Dieser Beitragssatz kann je nach Krankenkasse variieren. Zudem gibt es eine Beitragsbemessungsgrenze, bis zu der das Einkommen für die Berechnung herangezogen wird. Selbstständige und freiwillig Versicherte müssen ihren Beitrag selbst tragen, da sie nicht über ihren Arbeitgeber versichert sind. Es gibt auch die Möglichkeit, einen Mindestbeitrag zu zahlen, wenn das Einkommen unterhalb einer bestimmten Grenze liegt. **
-
Wie hoch ist der maximale Beitrag zur gesetzlichen Krankenversicherung?
Der maximale Beitrag zur gesetzlichen Krankenversicherung beträgt derzeit 14,6% des Bruttoeinkommens, wobei Arbeitnehmer und Arbeitgeber jeweils die Hälfte davon tragen. Zusätzlich wird ein Zusatzbeitrag erhoben, der je nach Krankenkasse variiert und vom Versicherten alleine getragen werden muss. Der Gesamtbeitrag zur gesetzlichen Krankenversicherung kann somit je nach Einkommen und Krankenkasse unterschiedlich hoch ausfallen. Es gibt jedoch eine Beitragsbemessungsgrenze, bis zu der das Einkommen für die Berechnung des Beitrags herangezogen wird. Diese Grenze liegt aktuell bei 4.837,50 Euro monatlich (Stand 2021). **
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Ähnliche Suchbegriffe für Beitrag zur gesetzlichen Unfallversicherung
-
KOMFOTTEU Professioneller elektrischer Luftentfeuchter, 73 l/Tag, Luftentfeuchter, 24-Stunden-Timer, zur Entfeuchtung von Räumen bis zu 695 m³, für Garagen, Keller, Untergeschosse, Wohnhäuser (Orange)Attribute:AN ALLE RAUMKLIMABEDINGUNGEN ANGEPASSTE ENTFEUCHTUNGSLEISTUNG: Dieser professionelle Luftentfeuchter passt sich automatisch an die Umgebungsbedingungen an: Bei 27 °C und 60 % r. F. entfeuchtet er im täglichen Betrieb 30 l/Tag und erreicht bei extremer Luftfeuchtigkeit bis zu 73 l/Tag bei 35 °C und 90 % r. F. Dieses Gerät behandelt effizient große Luftmengen von bis zu 695 m³ und sorgt so unter allen Umständen für ein gesundes Raumklima.INTELLIGENTER SCHUTZ FÜR MAXIMALE ZUVERLÄSSIGKEIT: Dieser elektrische Luftentfeuchter verfügt über ein mehrstufiges Sicherheitssystem: Die automatische Abtauung verhindert bei kaltem Wetter die Bildung von Eis an den Heizschlangen, während eine Schutzvorrichtung gegen extreme Temperaturen das Gerät automatisch abschaltet, wenn die Temperatur 38 °C übersteigt oder unter 5 °C fällt. Absolute Sorglosigkeit, egal ob im Keller, im Lager, in der Fabrik oder zu Hause.VOLLSTÄNDIGE KONTROLLE MIT INTUITIVEM BEDIENFELD: Das digitale Bedienfeld dieses prof449,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Denemarková, Radka: Ein Beitrag zur Geschichte der FreudeEin Beitrag zur Geschichte der Freude , Drei ältere Frauen unterhalten in Prag ein geheimes Archiv, das Gewalt gegen Frauen dokumentiert. In einer Luxusvilla wird die Leiche eines reichen Geschäftsmannes gefunden. Was verbindet den Toten mit den drei Frauen und ihrem Archiv? Radka Denemarková, die wichtigste tschechische Autorin der Gegenwart, schildert in ihrem sprachgewaltigen Roman, wie trotzige Frauen sich dranmachen, das "vergewaltigte Jahrhundert" geradezubiegen, geschundene Körper zu heilen und für ungesühnte Verbrechen Rache zu üben. , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20190205, Produktform: Leinen, Autoren: Denemarková, Radka, Übersetzung: Profousová, Eva, Seitenzahl/Blattzahl: 332, Keyword: Gewalt; Frauen; Körper; Tschechien; Prag; Archiv; Gerechtigkeit, Fachschema: Tschechische Belletristik / Roman, Erzählung~Tschechien / Roman, Erzählung~Feminismus~Frauenbewegung / Feminismus, Fachkategorie: Moderne und zeitgenössische Belletristik, Region: Tschechien, Warengruppe: HC/Belletristik/Romane/Erzählungen, Fachkategorie: Feminismus und feministische Theorie, Thema: Entspannen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hoffmann und Campe Verlag, Verlag: Hoffmann und Campe Verlag, Verlag: Hoffmann und Campe, Länge: 208, Breite: 134, Höhe: 32, Gewicht: 490, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 298326124,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bekommt man von der gesetzlichen Unfallversicherung?
Was bekommt man von der gesetzlichen Unfallversicherung? Die gesetzliche Unfallversicherung bietet Schutz bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten. Im Falle eines Unfalls übernimmt sie die Kosten für medizinische Behandlungen, Rehabilitationsmaßnahmen und gegebenenfalls auch eine Rente bei dauerhaften Beeinträchtigungen. Zudem unterstützt sie bei der Wiedereingliederung ins Berufsleben und bietet präventive Maßnahmen zur Unfallvermeidung an. Die Leistungen der gesetzlichen Unfallversicherung sind für Versicherte in vielen Berufszweigen obligatorisch und bieten somit einen wichtigen sozialen Schutz. **
-
Was ist in der gesetzlichen Unfallversicherung versichert?
In der gesetzlichen Unfallversicherung sind Arbeitnehmerinnen und Arbeitnehmer versichert, wenn sie einen Arbeitsunfall oder eine Berufskrankheit erleiden. Dies umfasst Unfälle, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Auch Unfälle, die in der Freizeit oder im Urlaub geschehen, können unter bestimmten Umständen versichert sein. Die gesetzliche Unfallversicherung übernimmt die Kosten für medizinische Behandlungen, Rehabilitation, Rentenleistungen und andere Leistungen zur Wiedereingliederung ins Berufsleben. Zudem bietet sie auch Präventionsmaßnahmen an, um Unfälle am Arbeitsplatz zu vermeiden. **
-
Wer ist versicherungspflichtig in der gesetzlichen Unfallversicherung?
Wer ist versicherungspflichtig in der gesetzlichen Unfallversicherung? In der gesetzlichen Unfallversicherung sind grundsätzlich alle Arbeitnehmerinnen und Arbeitnehmer versicherungspflichtig, unabhängig von ihrem Beschäftigungsverhältnis oder ihrer Tätigkeit. Auch Auszubildende, Schülerinnen und Schüler sowie Studierende sind in der Regel versichert. Selbstständige können sich freiwillig versichern lassen. Zudem sind auch ehrenamtlich Tätige und bestimmte Personengruppen wie beispielsweise Pflegepersonen oder Menschen mit Behinderungen versicherungspflichtig. Insgesamt sollen alle Personen, die einem erhöhten Unfallrisiko ausgesetzt sind, durch die gesetzliche Unfallversicherung abgesichert werden. **
-
Wer ist pflichtversichert in der gesetzlichen Unfallversicherung?
Wer ist pflichtversichert in der gesetzlichen Unfallversicherung? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.